2026.10.22
離婚で家を渡す・もらう・売るとき、見落とされがちな「税金」の話【流山市】 | コラム|相続・空き家・不動産買取の知識|流山のMEISA 明紗
流山市の不動産相場 売却の手取りシミュレーションTEL 090-3692-8253
離婚で家を財産分与すると、もらった側には通常、贈与税はかかりません。一方で、渡した側には「分与した時の時価で家を売った」扱いで譲渡所得税がかかることがあり、もらった側も将来売るときの税額が変わります。
離婚にあたって自宅をどうするか。話し合いは「どちらが住むか」「名義をどう変えるか」に向かいがちで、その陰で税金が見落とされやすいのです。「渡しただけなのに、税金?」と驚かれる方は少なくありません。けれど、離婚の前か後か、どの特例を選ぶか、いつ売るかを順番に整理すれば、落ち着いて選べることばかりです。
この記事では、流山市で離婚に伴うご自宅の整理を考える方に向けて、渡す側・もらう側それぞれの税金、財産分与を請求できる期限、そして「共有のまま売って現金で分ける」という選び方までを順に整理します。以下の数字はすべて、わかりやすさのための仮設例です。実際の税額は取得の経緯によって変わりますので、最終的なご判断は税理士・税務署へのご確認をお勧めします。
結論:財産分与で土地や建物を渡すと、税務上は「分与した時の時価で譲渡した」扱いになります。取得費を上回る値がついていれば譲渡益が出て、お金を受け取っていない渡した側に、譲渡所得税がかかることがあります。
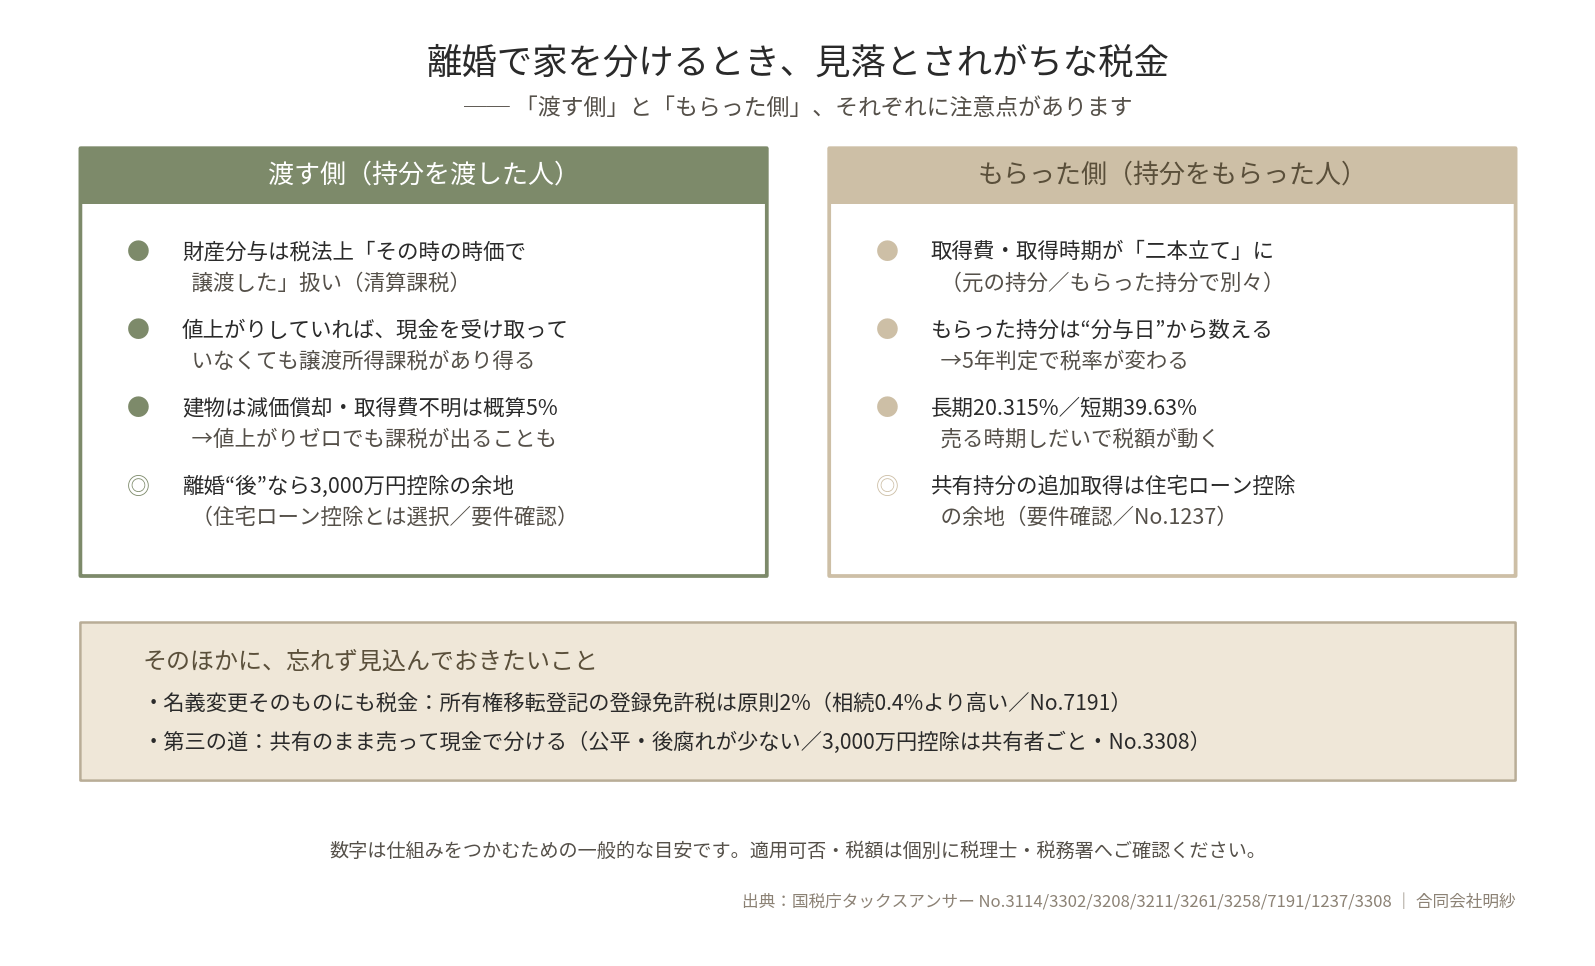
まず、言葉の整理から。夫婦が離婚するとき、一方が相手方の請求に基づいて財産を渡すことを財産分与といいます。この財産分与が土地や建物などで行われたときは、渡した人に譲渡所得の課税が行われます。このとき、分与した時のその土地や建物の時価が、譲渡所得の収入金額として扱われます(国税庁タックスアンサーNo.3114)。
「ものを渡しただけなのに、なぜ税金が」と感じられるかもしれません。単に人へ財産をあげる(贈与する)だけなら、渡した側に所得税はかかりません。ところが財産分与は、税法上はただの贈与ではなく、「分与した時の時価で、いったん譲渡した」ものとして扱われます。
これは、値上がりした分(増加益)を、資産が手元から移るこの機会にまとめて清算して課税する、という所得税の考え方によるものです(所得税基本通達33-1の4)。だから、現金を一円も受け取っていなくても、値上がりしていれば譲渡益があったものとして課税され得るのです。ここが、贈与との大きな違いです。
仮の例で見てみます。流山市の共働きのご夫婦が、自宅(土地・建物)を夫1/2・妻1/2の共有名義で購入したとします。住宅ローンはすでに完済。購入時の価格は6,000万円(持分ごとに各3,000万円)でしたが、その後、地価が上がって時価8,000万円(各4,000万円)になっていたとしましょう。
離婚に伴い、夫が自分の持分1/2を財産分与で妻に渡し、妻が家の全部を所有する形になる。この話し合い自体はよくある形です。ところが税務の世界では、夫は「3,000万円で取得した持分を、時価4,000万円で譲渡した」とみなされます。差額の1,000万円が譲渡益となり、ここに課税があり得るのです。現金を受け取ったわけではなく持分を渡しただけ。それでも申告と納税が必要になることがある。これが「渡しただけなのに税金」と言われる構造です。
この仮設例は、流山ではたとえ話にとどまりません。千葉県が公表した令和8年地価公示の集計では、流山市の住宅地の平均変動率は前年比13.3%で、県内の市区町村で最も高い上昇率でした(千葉県「令和8年地価公示」市区町村別平均変動率順位表)。おおたかの森や南流山などTX沿線で10年ほど前に買った家は、購入時より高い時価がつくことが珍しくありません。
なお、この数字は仕組みをつかむための単純化です。実際には、建物の取得費は購入額そのままではなく、経過した年数に応じた減価償却分を差し引いた額になります(国税庁タックスアンサーNo.3208)。さらに、取得時の契約書などが見つからず取得費がはっきりしない場合は、売却額(分与時の時価)の5%を取得費とすることになります(概算取得費/国税庁タックスアンサーNo.3258)。そのため、「購入時より値上がりしていなければ税金はかからない」とは単純には言い切れません。
相場が上がっていなくても、税務上の利益(と税額)が出ることがあるのです。「値上がりしていないから関係ない」と決めつけず、土地と建物を分けて、取得時の資料をもとに税理士に試算してもらうのが安全です。
結論:マイホームを売ったときの3,000万円特別控除は、夫婦など特別の関係がある人への譲渡には使えません。離婚が成立する前の分与は対象外になり、成立した後の分与であれば、ほかの要件を満たす限り使える余地が出てきます。
渡した側に譲渡益が出ても、自宅であれば軽くできる可能性があります。居住用財産を売ったときの3,000万円特別控除です。これは、マイホームを売ったときの利益(譲渡所得)から3,000万円を上限に差し引ける特例で、所有期間の長短を問わず使えます(国税庁タックスアンサーNo.3302)。
ここで注意したいのが、この特例には「親子や夫婦など特別の関係がある人に対して売ったものでないこと」という要件があることです(同No.3302)。婚姻中はお互いが配偶者ですから、離婚が成立する前に財産分与をすると、この「特別の関係がある人」への譲渡にあたり、特例の対象外になります。
一方、離婚が成立した後であれば、相手はもう配偶者ではありません。そのため、ほかの要件を満たせば、渡した側がこの3,000万円控除を使える余地が出てきます。先ほどの仮設例なら、1,000万円の譲渡益に対して特例が使えれば、税負担を大きく抑えられる可能性があります。ただし、離婚後も同じ家で生計を一にしている場合などは特別の関係にあたり得るため、適用には個別の要件確認が必要です。
もう一つ補足します。これは「離婚届を出す前か後か」という話し合いのタイミングだけで決まるものではありません。実際にいつ・どんな法的原因で名義を移したかで扱いが変わり得ます。たとえば、離婚成立前に名義を移してしまうと贈与と整理される場合もあれば、協議は先に進めつつ、登記の原因日を離婚成立日として移す進め方もあります。移す時期と進め方は、税理士・司法書士に相談しながら決めるのが安全です。
もう一つ、見落とされやすいのが住宅ローン控除との関係です。家を渡した側が、その後に新しい住まいを住宅ローンで購入するとします。このとき、3,000万円控除と住宅ローン控除は同じ時期に両方を使うことができません。住宅ローン控除は、入居した年・その前年・前々年にこの3,000万円特例を受けていると使えず、入居した年の翌年から3年目までの間に特例を受ける場合も使えません(国税庁タックスアンサーNo.3302)。
入居の年を挟んで前後それぞれ数年が重なるため、「分与時の税金を特例で軽くするか、新居で住宅ローン控除を取るか」という選択になることがあります。どちらが有利かは金額次第ですので、両方を並べて比べるのが安全です。
ご自宅に今いくらの値がつくのかが分かると、こうした選択の判断材料になります。まずは無料査定で、数字の土台をお持ちになることをお勧めします。
結論:話し合いがまとまらないときに家庭裁判所へ財産分与を申し立てられるのは、離婚から5年以内です。2026年3月31日以前に離婚した場合は、改正前と同じ2年が期限になります。
2024年に成立した民法等の改正(2026年4月1日施行)で、財産分与を家庭裁判所に請求できる期間が、離婚から2年から5年へ延びました。法務省の「りこんポータル」も、離婚から5年(令和8年3月31日以前に離婚した場合は2年)が経過すると、家庭裁判所に申立てをすることができなくなる、と案内しています(法務省)。
家の扱いは、この期限と税金の両方に関わります。たとえば「離婚はもう成立していて、家の分け方だけが決まっていない」という方は、残された期間のなかで、渡すのか、もらうのか、売って分けるのかを決めていくことになります。期限が近い方、どちらの期限が当てはまるか分からない方は、まず弁護士にご確認ください。家の値段の見通しは、その話し合いの材料として私たちが先にお出しできます。
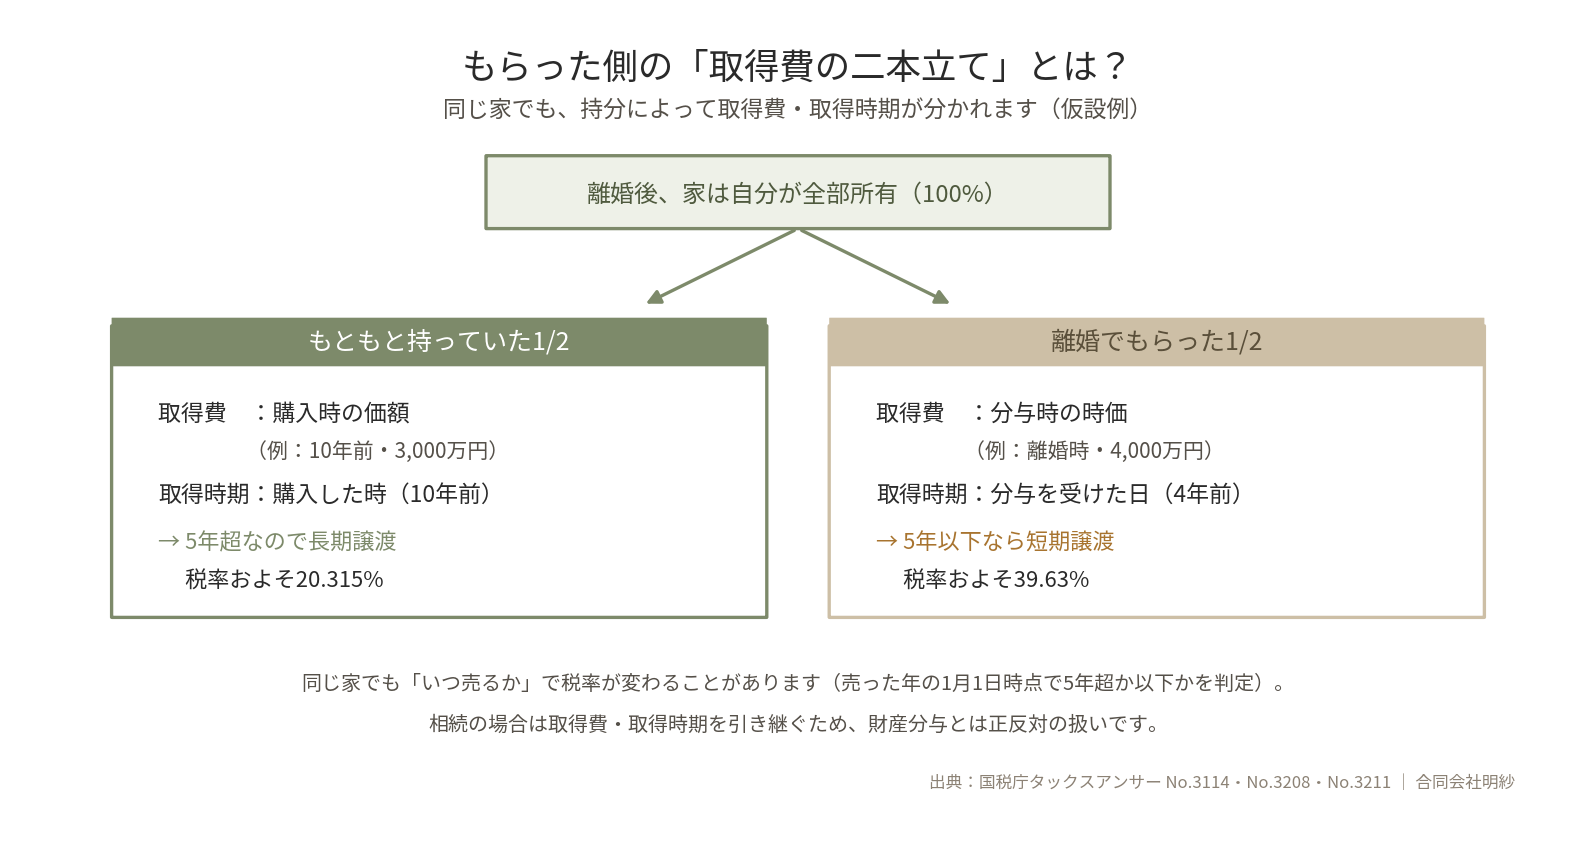
結論:財産分与で家をもらった人は、その持分を「分与を受けた日に、その時の時価で取得した」ことになります。もともと持っていた持分と、もらった持分とで、取得費も取得時期も別々の「二本立て」になり、将来売るときの税額と売り時に効いてきます。
家をもらう側にも、知っておきたい論点があります。分与を受けた人は、分与を受けた日に、その時の時価で土地や建物を取得したことになります(国税庁タックスアンサーNo.3114)。なお、もらった側には通常、贈与税はかかりません。財産分与は贈与ではなく、財産関係の清算などに基づく給付と考えられるためです。ただし、分与の額がすべての事情を考慮してもなお多過ぎる場合や、税を免れるための離婚と認められる場合には、贈与税がかかります(国税庁タックスアンサーNo.4414)。
取得費の扱いは、相続の場合とは正反対です。相続では、亡くなった方の取得費や取得時期をそのまま引き継ぎます。一方、財産分与では、もらった持分を「その時の時価で、新たに取得し直した」と扱うのです。相続のときの税金の考え方は別の記事相続した不動産を売るときの税金で整理していますので、混同しやすい方はあわせてご覧ください。
先ほどの仮設例で、妻の側を見てみます。妻は家の全部を所有することになりましたが、その中身は二種類です。ひとつは、もともと自分が持っていた1/2。これは購入時の価額(仮設例では10年前・3,000万円)が取得費で、取得時期も10年前です。
もうひとつは、離婚時に夫からもらった1/2。これは分与時の時価(同4,000万円)が取得費で、取得時期は分与を受けた日(仮設例では4年前)になります。同じ家なのに取得費も取得時期も二本立てになるわけです(建物部分の取得費は、いずれも減価償却を差し引いた後の額になります)。
これが効いてくるのが、将来この家を売るときです。譲渡所得の税率は、売った年の1月1日時点での所有期間で変わります。所有期間が5年を超えていれば長期譲渡として税率は20.315%(所得税15%・復興特別所得税・住民税5%)、5年以下だと短期譲渡として39.63%(所得税30%・復興特別所得税・住民税9%)です(国税庁タックスアンサーNo.3208・No.3211)。もらった1/2は取得時期が「分与を受けた日」から数えられるため、もともとの持分は長期でも、もらった持分はまだ短期、という状態が起こり得ます(同No.3114)。
ですから、もらった側が将来売却を考えるなら、「いつ売るか」も立派な設計事項です。もらった持分が5年を超えるタイミングを意識するだけで、税率の差が結果に響くことがあります。焦って売る理由が特になければ、ここは落ち着いて時期を選ぶ余地があります。
もう一つ、もらった側には住宅ローン控除の論点もあります。財産分与で居住用家屋の共有持分を追加取得した場合は、新たに家屋を取得したものとして扱われ、要件を満たせば当初の持分と追加取得した持分のいずれについても住宅ローン控除の適用を受けられます(国税庁タックスアンサーNo.1237)。控除額が変わるため、改めて確定申告が必要になる点も押さえておきましょう。
なお、家の名義を変えること自体にも税金がかかります。財産分与による所有権移転の登記には登録免許税がかかり、税率は不動産の価額(固定資産税評価額が基準)の原則2%(1,000分の20)です(国税庁タックスアンサーNo.7191)。相続による移転(0.4%)より高いので、名義変更の費用としてあらかじめ見込んでおくと安心です。
結論:家を一方に寄せる(渡す・もらう)だけが選択肢ではありません。誰も住み続けないのであれば、共有名義のまま第三者に売り、代金を持分に応じて分ける方法があり、それぞれが自分の持分について3,000万円控除を検討できます。
ここまで「渡す側」「もらう側」の税金を見てきましたが、そもそも「家を誰かに寄せる」ことだけが答えではありません。離婚にあたって、共有名義のまま家を売却し、その代金を持分に応じて分けるという選び方もあります。
この方法には、いくつかの良さがあります。誰も住み続けないなら、現金にして分けるほうが、後々の名義や税金の論点がすっきりすること。どちらか一方に家と税負担が偏らず、公平に分けやすいこと。そして、第三者に売る場合は「特別の関係がある人」への譲渡ではないため、それぞれが自分の持分について3,000万円控除を検討できる余地があること。共有のマイホームの3,000万円控除は共有者ごとに判定され、要件を満たす共有者1人につき3,000万円が上限です(国税庁タックスアンサーNo.3308)。
売り方は、時間をかけて市場で買主を探す仲介が基本になります。共有者お二人の足並みをそろえて、条件の合う買主を待てるなら、手取りはこちらが多く残りやすいからです(仲介での売却)。一方、引越しや新生活の日程が先に決まっている、元の配偶者と何度も内覧の日程を合わせるのが負担、という場合は、明紗が買主として直接お引き受けする買取も選べます。どちらが向くかは買取と仲介、どちらで売る?で整理しています。
明紗では、流山市で離婚に伴うご自宅の整理のご相談をお受けしています。お話を伺っていると、税金の話を切り出した瞬間に驚かれることが少なくありません。「渡す側にも税金がかかることがある」と知らないまま、名義変更の話だけが進みかけていた、ということもあります。
私がいつもお伝えしているのは、あわてて結論を出さなくていい、ということです。離婚の話し合いは、それだけで気力を使います。そこに税金の不安まで重なると、冷静な判断は難しくなります。だからこそ、まずはご自宅にいくらの値がつくのかという「動かない数字」を一つ持つことから始めていただきたいのです。査定の根拠は、すべてお見せします。立場や事情を詮索することはありません。安心して、材料を取りに来ていただければと思います。
売り方の順番を組み立てるときは、3,000万円控除が使える形を先に考えます。そうして特例を使える売り方を選んだ事例もあります。また、お相手との話し合いが進まず、ご自身の共有持分だけでも先に手放したい、というご相談もお受けしています(共有持分を含む訳あり物件の買取)。
→ 離婚に伴う売却・分け方の無料相談はこちら(プライバシーに配慮)
なお、ここまでは住宅ローンを完済しているケースを前提にしてきました。残債が残っている、ペアローンや連帯債務になっている、という場合は、売却代金で完済できるか(オーバーローンかどうか)という別の論点が加わります。その進め方は住宅ローンが残っている家は売れる?で整理しています。近所に知られずに売りたいというご事情がある方も、配慮した進め方が可能です。
Q. 財産分与で家を渡しただけなのに、本当に税金がかかるのですか?
値上がりしている場合はかかることがあります。財産分与は税法上、分与した時の時価で譲渡した扱いになるため、現金を受け取っていなくても、取得費を上回る部分(譲渡益)に課税され得ます(国税庁No.3114)。建物の取得費は減価償却後の額で、取得費が分からない場合は売却額の5%で計算するため、相場が上がっていなくても利益が出ることがあります。実際の判定は税理士・税務署にご確認ください。
Q. 家をもらった側には贈与税がかかりますか?
通常はかかりません。離婚に伴う財産分与は財産関係の清算などに基づく給付で、贈与とは扱われないためです。ただし、分与された額がすべての事情を考慮してもなお多過ぎる場合はその部分に、離婚が贈与税や相続税を免れるために行われたと認められる場合は受け取った財産すべてに、贈与税がかかります(国税庁No.4414)。
Q. 新居を住宅ローンで買う予定です。3,000万円控除と住宅ローン控除は両方使えますか?
同じ時期に両方を使うことはできません。住宅ローン控除は、入居した年・その前年・前々年に3,000万円特例を受けていると使えず、入居の翌年から3年目までに特例を受ける場合も使えません(国税庁No.3302)。どちらが有利かは金額によるため、両方を試算して比べることをお勧めします。
Q. 名義変更そのものにも税金はかかりますか?
かかります。財産分与で不動産の名義を移す所有権移転登記には登録免許税がかかり、税率は不動産の価額(固定資産税評価額が基準)の原則2%(1,000分の20)です(国税庁No.7191)。相続による移転(0.4%)より高いので、名義変更の費用として見込んでおきましょう。具体的な税額は司法書士・登記所にご確認ください。
Q. 財産分与は、離婚してからいつまで請求できますか?
話し合いがまとまらないときに家庭裁判所へ申し立てられるのは、離婚から5年以内です。2026年3月31日以前に離婚した場合は、改正前と同じ2年です(法務省)。期限が近い方は、家の扱いを決める前提として、まず弁護士にご確認ください。
Q. 住宅ローンがまだ残っています。同じように考えてよいですか?
残債がある場合は別の注意が必要です。売却代金でローンを完済できるか、ペアローンや連帯債務をどう整理するかなど論点が増えます。残債がある家の売り方は「住宅ローンが残っている家は売れる?」で整理しています。
離婚に伴う家の整理は、「どちらが住むか」「名義をどうするか」に目が向きがちですが、税金の面では見落としが二つあります。渡す側には「分与=時価で譲渡した」扱いで譲渡所得課税があり得ること。もらう側は取得費と取得時期が二本立てになり、将来の売却時の税額と「売り時」に効いてくること。
そして、離婚の前か後か、3,000万円控除を取るか住宅ローン控除を取るか、いつ売るか。どれも「順番」で選べる設計事項です。名義変更そのものの登録免許税、離婚から5年(2026年3月31日以前の離婚は2年)という財産分与の請求期限もあります。渡す・もらうだけでなく、共有のまま売って現金で分けるという道もあります。焦って決める必要はありません。
最初の一歩は、ご自宅にいくらの値がつくのかを確かめることです。それが、税理士や弁護士に相談するときにも、ご家族で話すときにも、いちばん確かな材料になります。ご相談は無料です。
→ 離婚に伴う売却の無料相談・査定はこちら(プライバシーに配慮)
費用は発生しません。新生活の日程が先に決まっているなど、お急ぎの事情がある場合は、買取という選択肢もご案内できます。売却にかかる費用と手元に残る額は流山市で家を売るとき、手元にいくら用意する?、売却で譲渡所得が出た翌年の住民税などへの影響は売却後の翌年の負担をご覧ください。
宅地建物取引業 千葉県知事第17957号
合同会社明紗
中山裕章/合同会社明紗 代表
宅地建物取引士。流山市・柏市・松戸市・市川市の売却と買取を一貫してご担当しています。他社で断られた物件こそ、まずはMEISAに——を約束に、離婚や住み替えなど事情のある売却も、渡す・もらう・売って分けるのどれが合うかを売主様と一緒に整理しています。査定根拠開示・最短15営業日決済。流山の相場感を大切に、一軒に一つの物語を。/代表メッセージ
MEISA|無料査定・ご相談
相続した実家、空き家、古家付きの土地、収益物件まで。買取と仲介の両方から、ご事情に合った方法を中立にご提案します。査定・ご相談は無料、査定の根拠も包み隠さずお見せします。しつこい営業はいたしません。
無料で査定・相談する →お電話でも承ります 090-3692-8253(平日9:00〜17:00)
※お住まいの状況やご希望をうかがったうえで、買取・仲介それぞれの見立てをお伝えします。売却をお約束いただく必要はありません。
運営会社
| 商号 | 合同会社明紗 MEISA G.K. |
|---|---|
| 本社 | 〒270-0137 千葉県流山市市野谷168番地19 ライトガーツェおおたか101 |
| TEL | 090-3692-8253 |
| 事業内容 | 不動産売買(買取・分譲)/不動産仲介(売買)/不動産賃貸/不動産活用の企画・コンサルタント |
| 免許番号 | 千葉県知事(2)第17957号 |
| メール | meta-meisa@memoad.jp |
| URL | https://meisa-estate.com |