2026.10.22
住宅ローンが残っている家は売れる?残債の確認からオーバーローン時の選択肢まで | コラム|相続・空き家・不動産買取の知識|流山のMEISA 明紗
流山市の不動産相場 売却の手取りシミュレーションTEL 090-3692-8253
住宅ローンが残っていても、家は売れます。引渡しのときに売却代金などでローンを完済し、抵当権を外せればよいからです。分かれ目は物件の良し悪しより先に、「売れる価格」が「残債(=ローンの残り)+売却の諸費用」に届くかどうか。届かないオーバーローンでも、手持ち資金・住み替えローン・任意売却といった道があります。
売却を考え始めた方から、明紗ではこのご相談をよく伺います。転勤の話が出た。収入の見通しが変わった。家族の事情で住み替えを考え始めた。きっかけはさまざまですが、いざ「売ろうか」と思ったとき、多くの方が同じところで足を止めます。ローンがまだ2,000万円、3,000万円と残っている。「残りのローンはどうなるのだろう」という一点が分からず、確かめる前に動けなくなってしまう。
不安の正体は、たいてい「知らないこと」そのものです。この記事では、流山市・TX沿線で売却を考える方に向けて、まず確かめるべき2つの数字から、オーバーローンのときの選択肢、期限があるときの仲介と買取の選び方までを順に整理します。
結論:住宅ローンが残っている家でも、引渡しのときまでにローンを完済し、抵当権(=金融機関が設定した担保の権利)を抹消できれば売れます。
住宅ローンを借りるとき、金融機関はその家に「抵当権」を設定します。これは、返済が滞ったときに担保として押さえておくための権利です。抵当権が付いたままでは、通常、買主に引き渡すことができません。そのため一般的には、売却の引渡し(決済)と同時に、売買代金でローンを一括返済し、抵当権を抹消します。抵当権の抹消は、金融機関から受け取った書類をもとに法務局へ登記を申請して行います(法務局「住宅ローン等を完済した方へ(抵当権の登記の抹消手続のご案内)」)。
つまり、ローンが残っていること自体は、売却を妨げるものではありません。多くの方は、住んだままローンが残る状態で売りに出し、買主が決まり、引渡し時に受け取る残代金で残債を清算します。問題になるのは、「売って得られるお金で、残債を返しきれるかどうか」。ここが、次に確かめるべき本題です。
結論:確かめることは2つだけです。①ローンの残債はいくらか、②相場で売れる価格はいくらか。この2つを突き合わせれば、次の一歩が見えます。
①残債の把握は、手元の書類でできます。借入時に受け取った「返済予定表(償還予定表)」を見れば、各時点の残高が記載されています。手元にない場合や正確な数字が知りたい場合は、借入先の金融機関に照会すれば、現在の残高や一括返済に必要な額を教えてもらえます。ここを「だいたい」で済ませず、正確に押さえることが出発点です。
②相場で売れる価格の把握は、不動産会社の査定で行います。査定額(=不動産会社が提示する売却見込み価格)は会社によって幅が出ることがあるため、根拠まで確かめておくと安心です。
この2つの数字がそろえば、あなたの家が「アンダーローン」なのか「オーバーローン」なのかが分かります。
結論:売れる価格が「残債+売却の諸費用」を上回ればアンダーローン(=そのまま通常どおり売れる)、下回ればオーバーローン(=不足分の手当てを含めて別の選択肢を検討する)です。
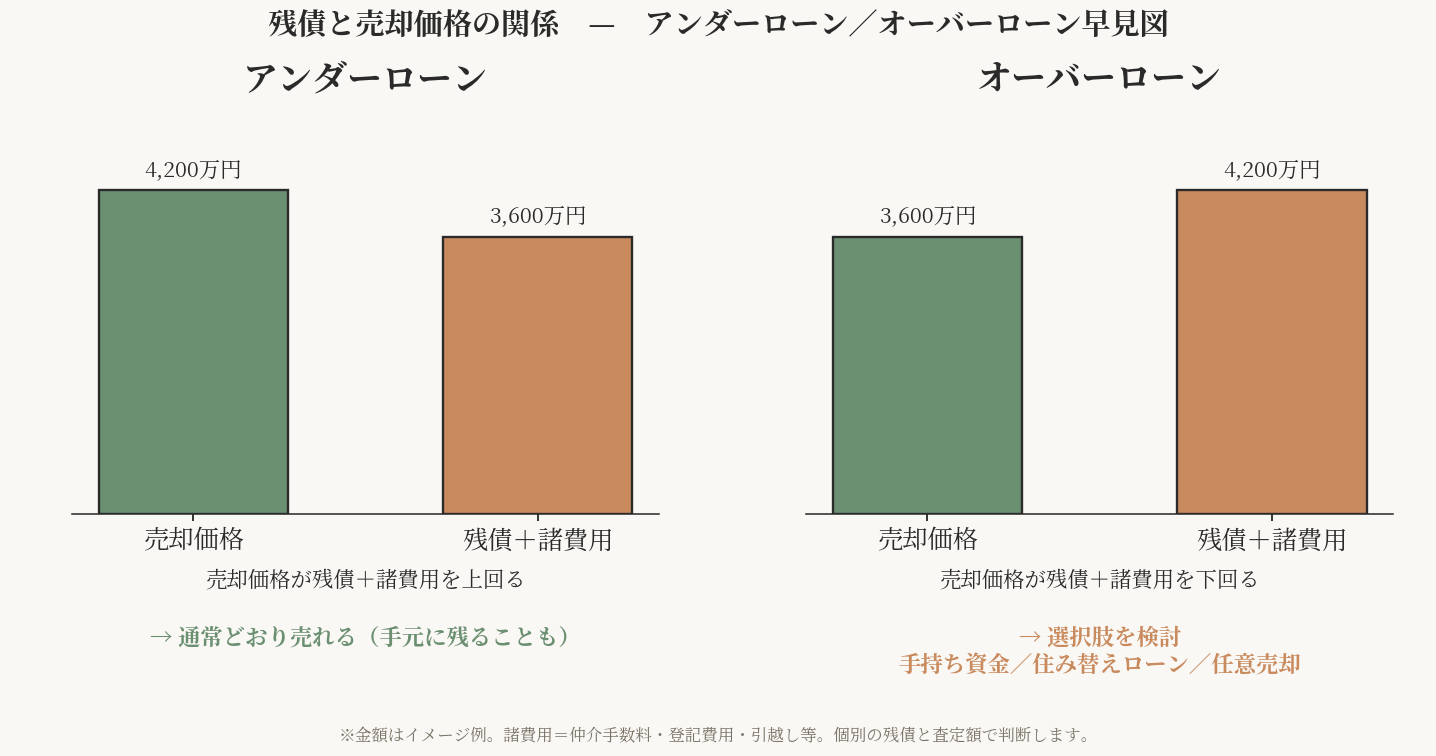
見極めの式はシンプルです。
ここで見落としがちなのが「諸費用」です。売却には、仲介手数料をはじめとした費用がかかります。仲介手数料の上限は、売買価格が400万円を超える場合、「売買価格 × 3% + 6万円 + 消費税」という速算式で決まります(宅地建物取引業法・国土交通省告示に基づく上限額)。
このほか、抵当権抹消の登記費用や引越し費用などもかかります。残債とぎりぎりの価格で売れても、諸費用を含めると足が出ることがあるため、「残債+諸費用」で考えるのが実際的です。諸費用の全体像は、売却にかかる費用をまとめた記事もあわせてご覧ください。
結論:いいえ。オーバーローンでも、手持ち資金で補う、住み替えローンを使う、金融機関の同意を得て任意売却する、といった道があります。慌てて結論を出す前に、いくら足りないのかを確かめ、選択肢を並べて比べることが大切です。
第一に、手持ち資金で不足分を補う方法です。売却代金に貯蓄などを足して残債を完済できれば、通常どおり売却できます。まずは「いくら足りないのか」を正確に知ることが、この判断の前提になります。
第二に、買い替えであれば住み替えローン(買い替えローン)を検討する方法があります。新居のローンに、今の家の残債の一部を上乗せして借りる仕組みです。ただし借入額が増えるため、返済計画は慎重に見る必要があります。転勤などで住み替えの時期が決まっている方は、転勤による不動産売却ガイドもあわせてご覧ください。
第三に、どうしても返済の継続が難しい場合には、金融機関と相談のうえで「任意売却」という道もあります。任意売却とは、オーバーローンで通常の売却では抵当権を外せないときに、債権者(金融機関)の同意を得て抵当権を抹消し、売却する方法です。裁判所の手続きである競売と違い、通常の販売活動を行うため、一般に市場に近い価格で売れやすく、事情が近隣に知られにくいとされています。
ただし任意売却は、金融機関の合意が前提です。また、任意売却に至る過程で住宅ローンの延滞などが生じると、その情報が個人信用情報機関(CIC・JICCなど)に記録として残ることが一般的です。任意売却そのものが直ちに事故情報になるわけではありませんが、影響の有無やその後の手続きは、金融機関や保証会社によって異なります。返済が苦しいと感じたら、滞納が続く前に、まずは借入先の金融機関に相談することが出発点になります。判断が分かれるところですので、弁護士など専門家への確認もおすすめします。
たとえば離婚に伴う売却では、ペアローンや連帯債務の整理に加えて、財産分与の税金も絡みます。税金や名義の論点は、離婚で家を渡す・もらう・売るときの税金で整理しています。
選択肢が多くて迷うときは、一人で抱えずに。
→ 中山のメッセージを読む
結論:期限までに余裕があり、残債を上回る価格を少しでも狙いたいなら仲介、引渡しの日程を確実に決めたいなら買取が向きます。残債が売値を上回る場合は、どちらの売り方でも、金融機関がその価格に同意するかが先に問われます。
転勤の着任日、新居の引渡し日、離婚に伴う退去の時期。残債のある家の売却では、期限が先に決まっていることが少なくありません。売り方を選ぶときは、「いくらで売れるか」と「いつまでに売れるか」のどちらを優先するかを、先に決めておくと迷いが減ります。
先にお伝えしておくと、明紗は買取で私たち自身が買主になることもある会社です。ですから「買取のほうが早い」と申し上げれば、それは私たちの利益にもつながります。そのうえで、残債を返しきれるかがぎりぎりの方ほど、まず仲介の価格を確かめてほしいと考えています。数十万円の差が、手持ち資金で補えるかどうかを分けることがあるからです。比べ方の詳しい整理は買取と仲介、どちらで売る?をご覧ください。
抵当権が付いたままの不動産でも、権利の整理と売却を並行して進めることはできます。明紗でも、相続後に第三者の根抵当権が残っていた空き家を、整理しながら買い取った事例があります。
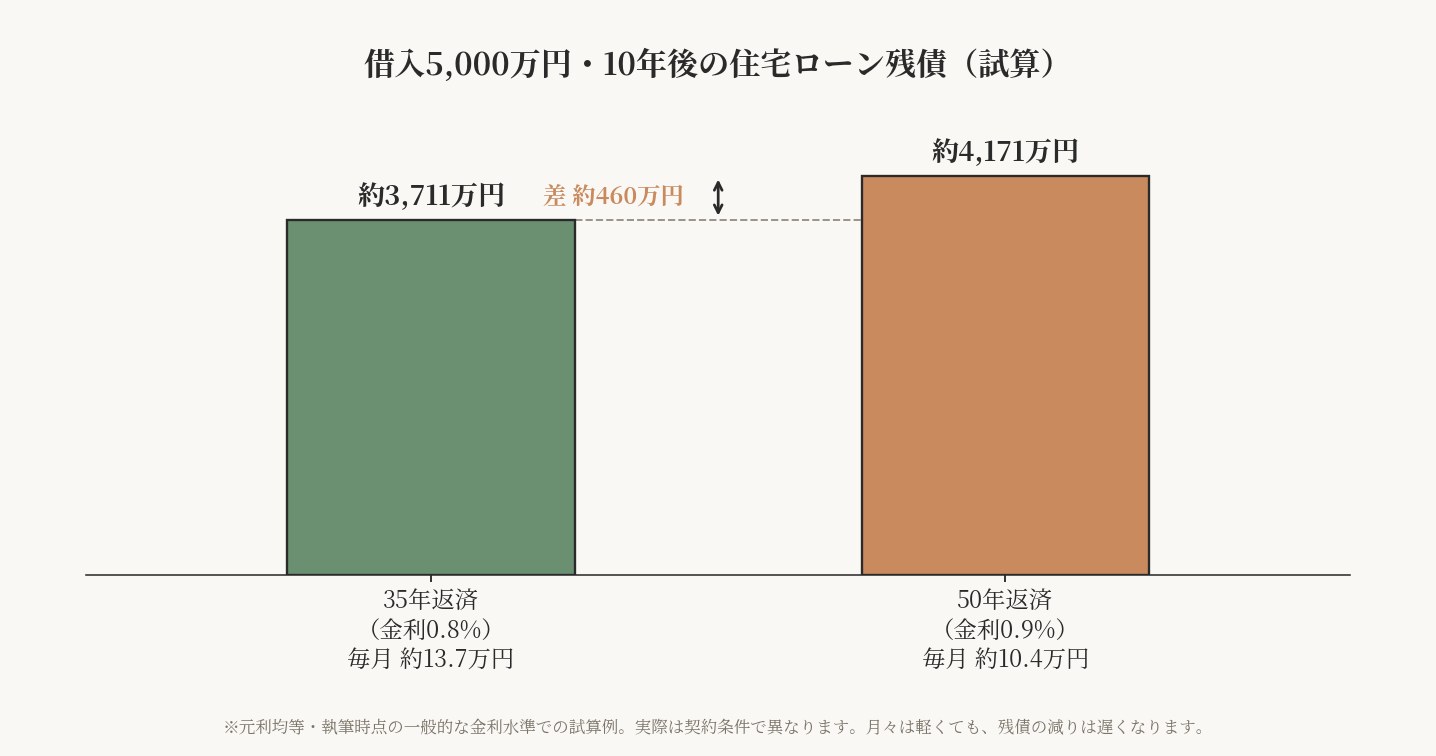
結論:超長期のローンは月々の返済が軽い一方で、元本(=残債)の減りが遅く、売りたいときに残債が売値を上回りやすい局面が生まれやすい、という側面があります。
ここ数年、返済期間の長い「超長期」の住宅ローンが広がっています。かつて住宅ローンは最長35年が一般的でしたが、住宅金融支援機構の「フラット50」は最長50年の全期間固定金利です(対象は長期優良住宅や管理計画認定マンションなど)。民間でも、2023年8月に住信SBIネット銀行が借入期間を最長50年に広げるなど、超長期の商品が登場しました。月々の負担を抑えられることから、選ぶ人が増えています。
ただ、「月々が軽い」の裏側は、知っておいて損はありません。ローンの利息は、そのときの残元本に対して先に計算されます。返済期間を長くすると、毎月返す元本の割合が小さくなり、残債の減りが遅くなるのです。
たとえば5,000万円を借りた場合の試算です(元利均等=毎月の返済額が一定になる返済方式。金利は仕組みを示すための仮の値です)。
月々は約3.3万円軽くなりますが、10年後の残債は約460万円多く残ります。もし10年後に住み替えなどで売ることになったら、この差がそのまま「売値が残債に届くか」を左右します。返済総額で見ても、50年返済は35年返済より利息が約476万円多くなる計算です。金利がこれより高ければ、残債の減り方はさらに遅くなります。
これは、これから購入・買い替えをする方への「先回りの知識」です。超長期ローンが悪いという話ではありません。ただ、「将来売るかもしれない」なら、月々の軽さだけでなく、数年後の残債がどう残るかまで見て選んでおくと、いざというときの選択肢が狭まりません。
明紗では、流山市やTX沿線の売主様から、「ローンが残っているけれど売れるでしょうか」というご相談を日々お受けしています。お話を伺うと、残債の正確な額をご存じないまま、「たぶん無理だろう」と諦めかけている方が少なくありません。
けれど実際に返済予定表を確認し、査定額と突き合わせてみると、思っていたより残債が減っていて、通常どおり売れるケースは珍しくありません。流山市の住宅地は、令和8年(2026年)地価公示で平均変動率が前年比13.3%と、千葉県内の市区町村で最も高い上昇率でした(千葉県「令和8年地価公示」)。おおたかの森や南流山など区画整理で街ができたTX沿線では、購入時より高く売れて残債を上回ることも十分にあり得ます。一方で、江戸川台や初石、運河のように以前からある住宅地では、建物の築年数が価格に響くため、査定額と残債の関係を一軒ずつ確かめる必要があります。同じ流山でも、答えは家ごとに違うのです。
私は、数字を確かめる前に諦めてしまうのが、いちばんもったいないと感じています。期限に追われているときほど、気持ちが先に「無理だ」と決めてしまいがちです。まずは残債と相場、この2つを並べてみる。そこから、あなたに合った道が見えてきます。
ご自身の家が今いくらで売れそうか、残債を踏まえてどんな選択肢があるか。そもそも売れるのかから知りたい方へ。
→ 残債を踏まえた売却の無料相談・査定はこちら
Q1. 住宅ローンが残っていても、家は売れますか?
はい、売れます。多くの場合、住んだままローンが残る状態で売りに出し、買主が決まった段階で、引渡しと同時に売買代金でローンを一括返済して抵当権を抹消します。残債があること自体は、売却を妨げません。確かめるべきは「売却代金で残債と諸費用をまかなえるか」です。
Q2. 残債はどうやって調べればいいですか?
借入時に受け取った「返済予定表(償還予定表)」で、各時点の残高が分かります。手元にない場合や正確な額を知りたい場合は、借入先の金融機関に問い合わせれば、現在の残高や一括返済に必要な金額を確認できます。まずはここを正確に押さえることが出発点です。
Q3. 売却価格が残債を下回りそうです(オーバーローン)。どうすればいいですか?
一般には、①手持ち資金で不足分を補う、②買い替えなら住み替えローンを検討する、③返済継続が難しい場合は金融機関と相談のうえで任意売却を検討する、といった選択肢があります。まずは「いくら足りないのか」を正確に把握したうえで、慌てず比較することが大切です。
Q4. 任意売却をすると、信用情報に傷がつきますか?
任意売却そのものが直ちに事故情報になるわけではありませんが、任意売却に至る過程で住宅ローンの延滞などが生じると、その情報が個人信用情報機関に記録として残ることが一般的です。影響の有無やその後の扱いは金融機関・保証会社により異なります。断定は避けるべき領域ですので、金融機関への相談を出発点に、弁護士など専門家への確認をおすすめします。
Q5. 売却に期限があります。仲介と買取のどちらで売ればいいですか?
期限までに余裕があり、残債を上回る価格を少しでも狙いたいなら仲介、引渡しの日程を確実に決めたいなら買取が向きます。買取は再販を前提とするため、価格は仲介の想定価格を下回りやすい点に注意が必要です。残債が売値を上回る場合は、どちらの売り方でも金融機関がその価格に同意するかが先に問われます。
Q6. 「50年ローン」だと、本当に売りにくくなるのですか?
超長期のローンは月々の返済が軽い一方で、元本(残債)の減りが遅くなります。そのため、数年後に売ろうとしたとき、残債が売値を上回りやすい局面が生まれやすいのは事実です。これから購入・買い替えをする方は、月々の軽さだけでなく、数年後に残債がどのくらい残るかまで見て選んでおくと安心です。
Q7. 流山市は今、売り時なのでしょうか?
流山市の住宅地は、令和8年(2026年)地価公示で平均変動率が前年比13.3%と、千葉県内の市区町村で最も高い上昇率でした(千葉県)。一方で市場は月ごとに動くため、いつでも高く売れるとは限りません。大切なのは、エリアの傾向を踏まえつつ、ご自身の物件の査定額と残債を突き合わせて判断することです。正確な見込みは無料査定でご確認ください。
住宅ローンが残っていても、家は売れます。売れるかどうかは、引渡しまでに残債を完済して抵当権を抹消できるか、つまり「残債と売却価格の関係」で決まる場面が多いのです。
やるべきことは2つだけ。残債を正確に把握することと、相場で売れる価格を知ること。この2つを突き合わせれば、アンダーローンかオーバーローンかが分かり、次の一歩が定まります。オーバーローンでも、手持ち資金・住み替えローン・任意売却といった道があります。期限があるなら、価格を優先する仲介と、日程を優先する買取を並べて比べてください。慌てて諦める前に、まずは数字を並べてみてください。ご相談は無料です。
明紗では、残債を踏まえて「そもそも売れるのか」という段階からのご相談をお受けしています。
→ 残債を踏まえた売却の無料相談・査定はこちら
期限が迫っていて、日程を先に固めたい場合は。
→ 買取という選択肢もご案内できます
宅地建物取引業 千葉県知事第17957号
合同会社明紗
中山裕章/合同会社明紗 代表
宅地建物取引士。流山市・柏市・松戸市・市川市の売却と買取を一貫してご担当しています。他社で断られた物件こそ、まずはMEISAに——を約束に、残債のある家や期限のある売却も、仲介と買取の両方を並べて売主様に合う売り方をご提案しています。査定根拠開示・最短15営業日決済。流山の相場感を大切に、一軒に一つの物語を。/代表メッセージ
MEISA|無料査定・ご相談
相続した実家、空き家、古家付きの土地、収益物件まで。買取と仲介の両方から、ご事情に合った方法を中立にご提案します。査定・ご相談は無料、査定の根拠も包み隠さずお見せします。しつこい営業はいたしません。
無料で査定・相談する →お電話でも承ります 090-3692-8253(平日9:00〜17:00)
※お住まいの状況やご希望をうかがったうえで、買取・仲介それぞれの見立てをお伝えします。売却をお約束いただく必要はありません。
運営会社
| 商号 | 合同会社明紗 MEISA G.K. |
|---|---|
| 本社 | 〒270-0137 千葉県流山市市野谷168番地19 ライトガーツェおおたか101 |
| TEL | 090-3692-8253 |
| 事業内容 | 不動産売買(買取・分譲)/不動産仲介(売買)/不動産賃貸/不動産活用の企画・コンサルタント |
| 免許番号 | 千葉県知事(2)第17957号 |
| メール | meta-meisa@memoad.jp |
| URL | https://meisa-estate.com |