2026.11.15
家を売った年の確定申告、「固定資産税の精算金」は売った金額に含める──契約書の金額だけでは足りません | コラム|相続・空き家・不動産買取の知識|流山のMEISA 明紗
流山市の不動産相場 売却の手取りシミュレーションTEL 090-3692-8253
相続した実家を売った翌年の2月。確定申告の書類を前に、売買契約書の売買代金を、譲渡所得の欄へ写す。ふと思い出すのは、売却決済の日に、売買代金とは別に「固定資産税の分」として受け取ったお金・・・
家を売った年の確定申告では、売却決済の日に買主から受け取った固定資産税・都市計画税の精算金も、売った金額(譲渡所得の収入金額)に含めます(国税庁)。精算金は売買契約書とは別の精算書に載ることが多く、契約書だけを見て申告すると、隠すつもりがなくても抜け落ちます。この記事では、相続した実家などを売って初めて確定申告をする方に向けて、精算金の扱いと、申告の前と後に確かめることを整理します。
売却決済の日、売買代金とは別に受け取ったお金はありませんでしたか?
売却決済の日には、売買代金の残りのほかにも、いくつかのお金が動きます。仲介手数料、登記の費用、そして固定資産税と都市計画税の精算金。このうち精算金は、売主が受け取る側のお金です。
精算金の額は、不動産会社が作る精算書(売却決済の日に動くお金の明細)に載ることが多く、売買契約書の売買代金の欄には入っていません。売買代金が契約書どおりに振り込まれ、精算金が別の行で足される。受け取った日は気に留めても、確定申告は年が明けてからです。数か月たって書類を開くとき、手に取るのは売買契約書かもしれません。
精算金が申告から抜け落ちる原因の多くは、書類が2枚に分かれていることです。売買契約書と精算書を並べてみれば、申告に書く金額は見えてきます。慌てずに、まず2枚を探すところから始めてください。
結論:固定資産税と都市計画税は、その年の1月1日の所有者に1年分が課されます。年の途中で家を売っても売主の納税は変わらないため、引渡しの日から後の分を日割りにして、買主が売主に支払う約束をします。この約束で授受されるお金が精算金です。
固定資産税と都市計画税は、毎年1月1日(賦課期日)に所有者として登録されている人に課される税です(地方税法343条・359条・702条の6)。1月1日より後に家を売っても、その年度の税を納めるのは1月1日の所有者のままで、新しい所有者が納税義務を負うことはありません(国税庁 質疑応答事例)。
それでも売買では、引渡しの日を境に、その前を売主、その後を買主の負担として日割りで分け合う約束を、売買契約書に盛り込むことがほとんどです。日割りの起算日は1月1日とする契約が多いものの、4月1日とする契約もあります。
相続した実家を売る場合も同じです。その年の税を納める売主に、引渡しの日から後の期間の分を、買主サイドが精算金として支払います。名前は「固定資産税」でも、受け取るのは売主のあなたです。
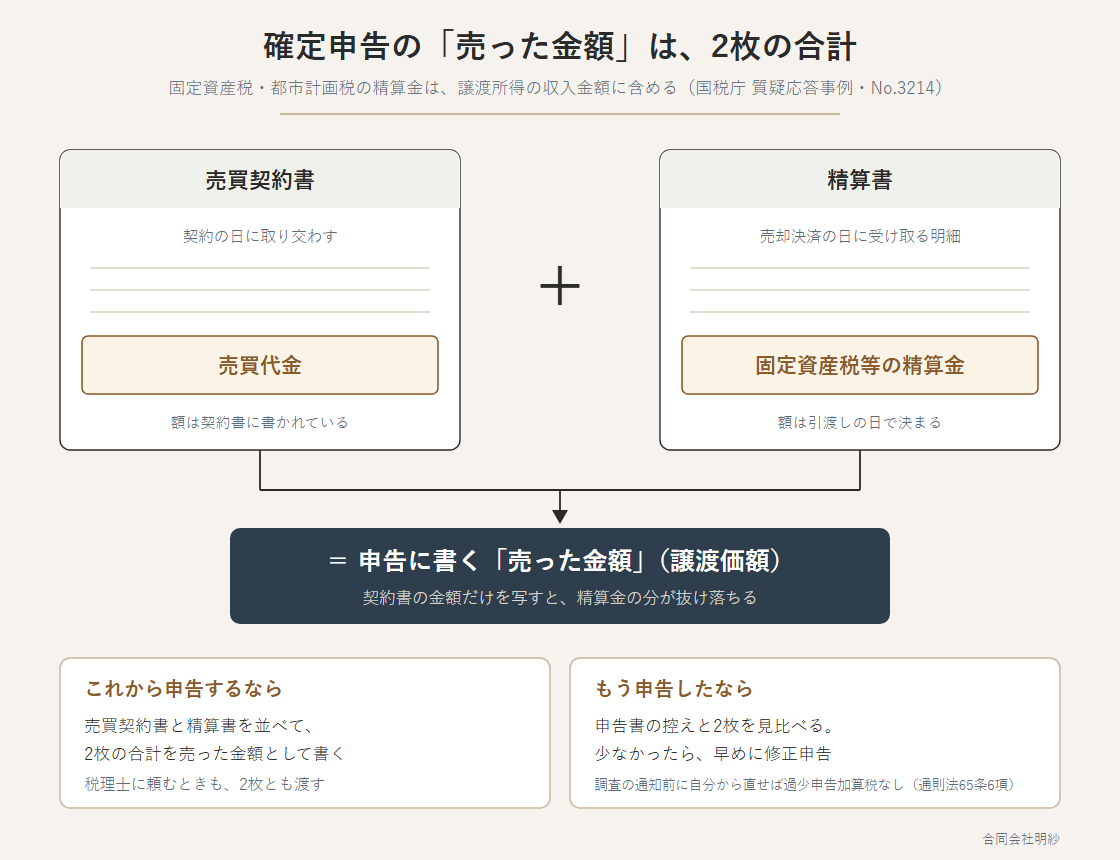
結論:精算金は、譲渡所得の収入金額(譲渡価額)に含めます。国税庁は「支払を受けた未経過固定資産税等に相当する額は、譲渡所得の収入金額に算入されます」としています(国税庁 質疑応答事例)。確定申告では、売買契約書の売買代金に、精算書の精算金を足した額を、売った金額として書きます。
国税庁の説明はこうです。買主はその年の固定資産税・都市計画税の納税義務を負っていない。それでも精算金を払うのは、税を負担せずに家を持てる期間がある状況を、売買のときに当事者どうしで調整するため。だから精算金は、実質的には土地と家屋を売った対価の一部を成す(国税庁 質疑応答事例「未経過固定資産税等に相当する額の支払を受けた場合」)。タックスアンサーにも、譲渡代金のほかに未経過分の固定資産税・都市計画税に相当する額を受け取った場合は、その額を譲渡価額(収入金額)に算入すると書かれています(国税庁 No.3214・No.1440)。
国税不服審判所も、精算金の授受が取引の慣行となっていても、当事者が税の精算と考えていても、譲渡所得の総収入金額に含めるのが相当だと判断しています(平成14年8月29日裁決・裁決事例集No.64)。所得税法36条は、収入金額を「その年において収入すべき金額」と定めており、売主が精算金を「税金の返金」と受け止めていても、扱いは変わりません。
申告書に添える譲渡所得の内訳書でも、売った金額(譲渡価額)は2枚の合計で書きます。精算金の額は、精算書の「固定資産税等精算金」などの行で確かめてください。
結論:精算金は売買契約書の売買代金に入っておらず、売却決済の日に受け取る精算書に載るからです。契約書の金額を写すだけでは、精算金の分が抜け落ちます。
漏れやすい理由は三つあります。一つ目は、金額が決まる時期です。売買契約書に盛り込まれるのは、日割りで分け合うという約束までで、精算金の額は引渡しの日が決まって初めて確定します。そのため、契約書には精算金の額が書かれていないことがほとんどです。
二つ目は、申告までの時間です。たとえば2026年1月に売った家の確定申告は、2027年の2月から3月です。売却決済の日から1年以上たって、書類を開くこともあります。
三つ目は、書類の渡し方です。税理士に申告を頼む場合も、渡す書類に精算書が入っていなければ、同じことが起きます。売買契約書と一緒に、精算書も渡してください。
精算書が見当たらなければ、売却をお願いした不動産会社に控えがないか尋ねてください。売却決済の日の通帳の入金記録も、精算金の額を確かめる手がかりになります。
結論:譲渡所得が特別控除の範囲に収まる場合や、売った金額が取得費などを下回る場合は、精算金を含めても納める税額が変わらないことがあります。反対に、取得費が分からず概算で計算する相続した実家などでは、精算金の分だけ譲渡所得が増え、税額が変わることがあります。
譲渡所得は、売った金額から、取得費と譲渡費用を差し引いて計算します(国税庁 No.3258)。マイホームを売ったときは、要件を満たせば譲渡所得から最高3,000万円まで控除できる特例があります(国税庁 No.3302)。相続した空き家を売ったときにも、要件を満たせば使える特例があります(国税庁 No.3306)。相続した空き家の特例の要件は、相続した空き家の特例と解体の期限で整理しています。
どちらの特例も、受けるには確定申告が必要です(国税庁 No.3302・No.3306)。控除で税額がゼロになる場合も申告はするため、申告する売った金額に精算金を含める点は変わりません。
差が出やすいのは、取得費が分からない家です。被相続人が買ったときの売買契約書が見つからないなど、取得費が分からない場合は、売った金額の5パーセント相当額を取得費とすることができます(国税庁 No.3258)。この場合、売った金額の多くが譲渡所得になり、精算金もその分、譲渡所得に加わります。相続した不動産の取得費の考え方は、相続した不動産を売ったときの税金で整理しています。
譲渡所得の額は、翌年の住民税や国民健康保険料などにも関わります。翌年の負担は家を売った翌年の住民税・保険料をご覧ください。税額がどう変わるかの計算は、税理士か税務署に確かめてください。
結論:申告した税額が少なかったときは、修正申告で直します。税務署から調査の通知が来る前に、自分から修正申告をすれば、過少申告加算税はかかりません(国税通則法65条6項)。いずれの場合も、新たに納める税額には、納付の日までの延滞税がかかります(同法60条)。
過少申告加算税の割合は、修正申告をした時期で変わります(国税通則法65条1項・2項/国税庁 No.2026)。
譲渡所得の確定申告そのものをしていなかった場合は、期限後申告をします。このときは無申告加算税の対象になり、調査の通知の前に自分から期限後申告をすれば、納める税額の5パーセントです(国税通則法66条8項)。調査の通知の後や調査を受けた後は割合が上がり、税額が50万円を超える部分も割合が上がります(同法66条1項〜3項)。法定申告期限から1か月以内で、期限内に申告する意思があったと認められる一定の場合は、無申告加算税はかかりません(同法66条9項)。
いずれも、早く気づいて自分から直すほど、加わる負担は小さくなります。修正申告書は、国税庁の「確定申告書等作成コーナー」でも作成できます(国税庁 No.2026)。迷ったら、所轄の税務署か税理士に相談してください。
明紗では、相続した実家の売却のご相談を伺っています。精算金のやりとりは、仲介で売る場合も、明紗のような不動産会社が買主となって買い取る場合も同じで、売却決済の日に精算書で授受されます。
売却決済の日は、残りの代金の受け取り、鍵の引渡し、登記の書類と、目の前のことで手一杯になりがちです。精算書は、その日に受け取る何枚もの書類のうちの1枚。
私は、売買契約書と精算書を、同じ封筒にしまっていただきたいと考えています。数か月後の確定申告で、2枚を並べて見られるように。売ったあとの手続きまで見通せていれば、売るときの段取りも落ち着いて組めます。
税額の計算は、税理士か税務署にお任せください。相続した実家をこれから売る方は、売り出す前の段取りから、ご相談をお受けしています。
代表メッセージもあわせてご覧いただけます。
Q. 固定資産税の精算金は、確定申告に書く必要がありますか?
書く必要があります。精算金は、譲渡所得の収入金額(譲渡価額)に含めるものとされています(国税庁 No.3214)。売買契約書の売買代金に、精算書の精算金を足した額を、売った金額として書いてください。
Q. 都市計画税の精算金も含めるのですか?
含めます。国税庁の説明は、固定資産税と都市計画税の未経過分に相当する額を対象にしています(国税庁 No.3214)。精算書では「固定資産税等」として1行にまとめて書かれていることもあり、その場合はその額を足します。
Q. 3,000万円の特別控除で税金がかからない場合も、精算金を含めますか?
含めます。特例を受けるには確定申告が必要で(国税庁 No.3302・No.3306)、申告する売った金額には精算金も入ります。控除の範囲に収まれば、精算金を含めても納める税額が変わらないことがあります。
Q. 申告したあとで、精算金の入れ忘れに気づきました。どうすればいいですか?
税額が少なかった場合は、修正申告で直します。税務署から調査の通知が来る前に自分から修正申告をすれば、過少申告加算税はかかりません(国税通則法65条6項)。新たに納める税額には延滞税がかかるため、気づいたら早めに税務署か税理士に相談してください。
Q. 精算書が見当たりません。どうすればいいですか?
売却をお願いした不動産会社に、精算書の控えがないか尋ねてください。売却決済の日の通帳の入金記録も、精算金の額を確かめる手がかりになります。相続した実家の売却の流れは、相続した実家の売却でも整理しています。
家を売った年の確定申告では、売却決済の日に受け取った固定資産税・都市計画税の精算金も、売った金額に含めます。名前は税金でも、税務上は売った代金の一部です(国税庁)。
精算金は売買契約書とは別の精算書に載るため、契約書だけを見て申告すると抜け落ちます。特別控除に収まれば税額が変わらないこともありますが、取得費が分からない相続した実家などでは、差が出ることがあります。
これから申告するなら、売買契約書と精算書を並べて金額を出す。申告済みなら控えと見比べ、ずれていたら早めに修正申告をする。2枚を並べれば、申告に書く金額は見えてきます。
税額の計算は税理士か税務署へ。相続した実家をこれから売る方は、売り出す前からご一緒できます。ご相談は無料です。
相続した実家を、片付けや修繕をせずに現況のまま手放したい場合は、現況のままの買取もご相談いただけます(相続した実家・古家の買取)。
宅地建物取引業 千葉県知事第17957号
合同会社明紗
中山裕章/合同会社明紗 代表
宅地建物取引士。流山市・柏市・松戸市・市川市の売却と買取を一貫してご担当しています。他社で断られた物件こそ、まずはMEISAに——を約束に、相続した実家の売り出す前の段取りから、引渡しまでご一緒しています。価格の根拠をすべてお見せします。ご希望の時期から逆算します。最短14日決済。流山の相場感を大切に、一軒に一つの物語を。/代表メッセージ
MEISA|無料査定・ご相談
相続した実家、空き家、古家付きの土地、収益物件まで。買取と仲介の両方から、ご事情に合った方法を中立にご提案します。査定・ご相談は無料、査定の根拠も包み隠さずお見せします。しつこい営業はいたしません。
無料で査定・相談する →お電話でも承ります 090-3692-8253(平日9:00〜17:00)
※お住まいの状況やご希望をうかがったうえで、買取・仲介それぞれの見立てをお伝えします。売却をお約束いただく必要はありません。
運営会社
| 商号 | 合同会社明紗 MEISA G.K. |
|---|---|
| 本社 | 〒270-0137 千葉県流山市市野谷168番地19 ライトガーツェおおたか101 |
| TEL | 090-3692-8253 |
| 事業内容 | 不動産売買(買取・分譲)/不動産仲介(売買)/不動産賃貸/不動産活用の企画・コンサルタント |
| 免許番号 | 千葉県知事(2)第17957号 |
| メール | meta-meisa@memoad.jp |
| URL | https://meisa-estate.com |