2026.10.16
相続した実家は「壊さずに」売っても特別控除が使える──ただし、期限を守るのは買主です | コラム|相続・空き家・不動産買取の知識|流山のMEISA 明紗
流山市の不動産相場 売却の手取りシミュレーションTEL 090-3692-8253
相続した実家を、解体費を先に出さずに古家付きのまま売る。それでも、要件を満たせば「空き家の3,000万円特別控除」が使える。令和6年からの売却では、そうした売り方が認められるようになりました。
ただし、売ったあとの取壊しや耐震改修には期限があり、その工事をするのは引渡しを受けた買主です。この記事では、流山市で実家を相続した方に向けて、この特例を「壊さずに」使うときに売主が決めておくことを、契約・売る時期・買主選びの3つに分けて整理します。
父がひとりで暮らしていた家を相続して、家財の片付けまでは済ませた。解体の見積もりを取ったところで、手が止まった。そんなとき、不動産会社から「買主さんが壊す形でも、特例は使えますよ」と聞けば、古家付きのまま売ろうと考えるのは自然なことです。
12月に引渡しが済み、ほっとして年を越す。2月になって確定申告の準備を始めると、税理士から「建物の取壊しは、もう終わっていますか」と聞かれる。買主は春から工事を始めるつもりでいた。
この特例は、売ったあとの工事が期日までに終わり、その証明がそろって初めて使えます。売主は、引き渡した家に手を出せません。期日を知らないまま契約すると、このようなことが起きかねません。
親の家を自分の手で壊すことに、踏み切れない。その気持ちのまま、壊さずに託す道を選んでいいのだと思います。大切なのは、その道を取りこぼさずに使うための約束を、売る前にしておくことです。
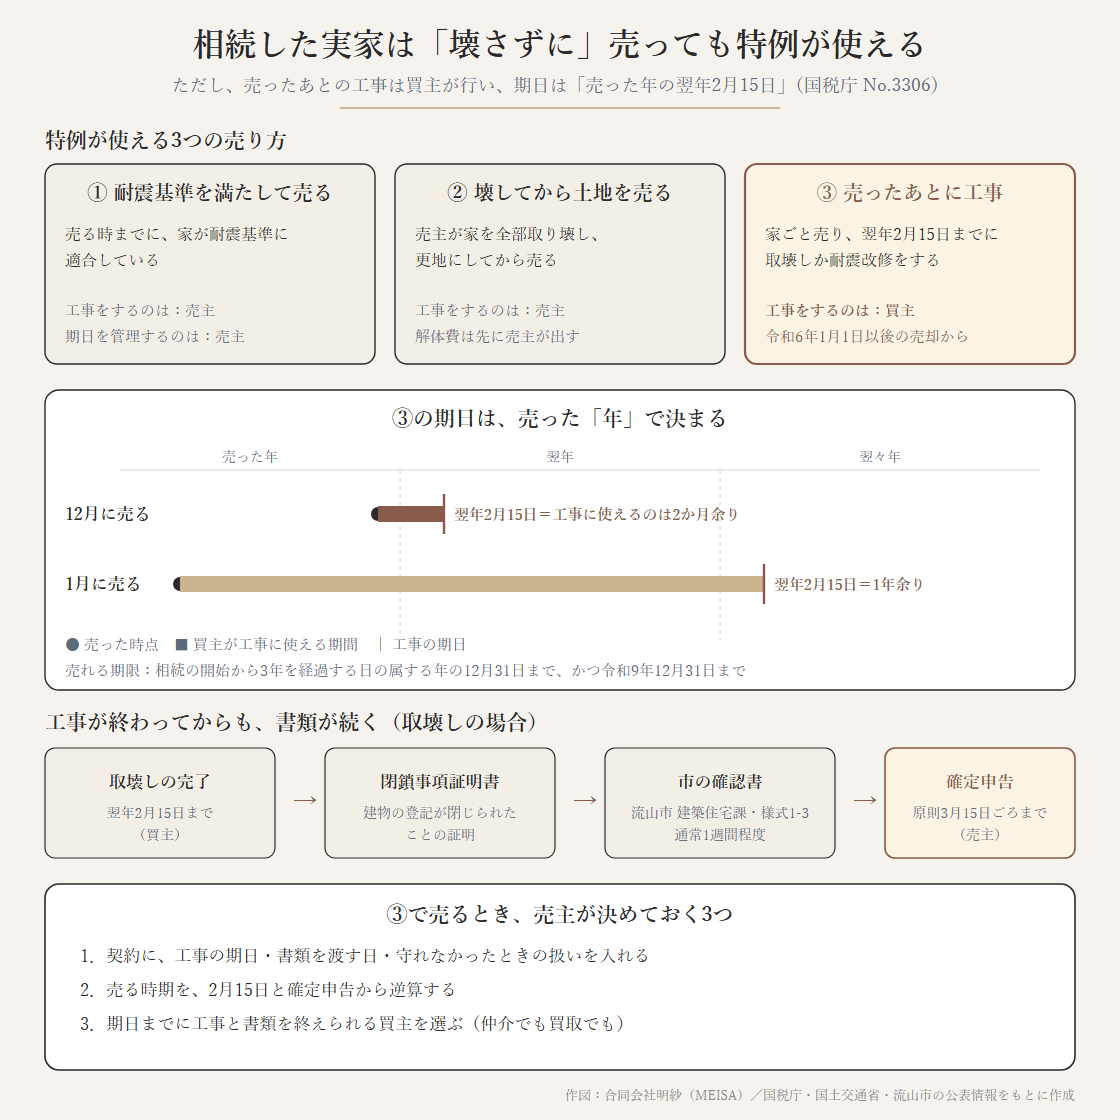
結論:相続した空き家の特別控除は、①耐震基準を満たした家のまま売る、②売主が取り壊してから土地を売る、③売ったあと翌年2月15日までに耐震改修か取壊しをする、の3つの売り方で使えます。③は令和6年1月1日以後の売却から加わった形で、工事をするのは実際には買主です。
この特例は、正式には「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除」といいます。亡くなった方がひとりで住んでいた家とその敷地を相続した人が、一定の要件を満たして売ったとき、売って出た利益から最高3,000万円を差し引けるというものです(国税庁 No.3306)。令和6年1月1日以後の売却で、家と敷地を相続した人が3人以上いる場合は、1人あたり2,000万円までになります(同)。
もともとは、売る時までに家を耐震基準に合わせておくか、売主が取り壊して更地にしてから売る必要がありました(国土交通省「空き家の発生を抑制するための特例措置」)。古い家を手放すには、売主の側で工事を済ませておくことが前提だったわけです。
これが令和5年度の税制改正で変わりました。令和6年1月1日以後の売却では、売った時から、売った年の翌年2月15日までの間に、耐震基準に適合させるか、家を全部取り壊せば、特例の対象になります(国税庁 No.3306)。家は引渡しのあと買主のものになるので、この工事をするのは買主です。
売主にとっての利点は、解体費を先に出さずに済み、家のある状態のまま買い手を探せることです。一方で、更地にしてから売るか、古家付きのまま売るかの判断には、解体費や固定資産税の扱いも関わります。その費用面の比べ方は古家付き土地を「壊してから」売る前にで整理しています。上の図は、3つの売り方と、③の期日から確定申告までの流れをまとめたものです。
結論:家については、昭和56年5月31日以前の建築であること、マンションのような区分所有の建物でないこと、亡くなる直前に亡くなった方のほかに住んでいた人がいないこと、が条件です。売る時期と売る金額、売る相手にも条件があります。
国税庁 No.3306 が挙げる家の条件は、次の3つです。
老人ホームなどに入所していた場合でも、一定の要件を満たせば対象になります(国税庁 No.3307)。一方で、介護のために子の家に移って亡くなった場合は対象にならない、と国土交通省は案内しています。
売り方の条件もあります。相続のあと売るまでの間に、事業・人に貸す・誰かが住む、のいずれにも使っていないこと。売る期限は、相続の開始があった日から3年を経過する日の属する年の12月31日までで、かつ、特例そのものの期限である令和9年12月31日までであること。売却代金が1億円以下であること(他の相続人が売った分なども合わせて判定)。親子や夫婦など、特別の関係がある人への売却でないこと(国税庁 No.3306)。
「一時期だけ親族が住んでいた」「相続のあと少しだけ貸した」というだけで、外れることがあります。使えるつもりで進めて、あとから外れていたと分かることのないよう、売り出す前に税理士へ確かめておくのが確実です。税額の考え方や取得費の扱いは相続した不動産を売るときの税金にまとめています。
結論:引渡しのあと、家は買主のものだからです。売主は工事の時期を決められず、工事が終わったことを示す書類も買主の側で生まれます。それでも特例を受けるのは売主です。
売ったあとに工事をする形では、売主の税金の行方が、買主の工程表に預けられます。買主にも買主の予定があります。建て替えの設計がまとまらない、解体業者の手配が春になる、資金の段取りで着工が遅れる。どれも買主にとっては自然なことですが、2月15日を過ぎれば、売主はこの特例を受けられません。
耐震改修の形にも注意があります。国土交通省は、売ったあとに工事をしないまま耐震基準適合証明書が出た場合は、この拡充された要件を満たさない、としています(国土交通省「空き家の発生を抑制するための特例措置」)。売ったあと期日までに、実際に工事をすることが必要です。
そして、工事の完了だけでは終わりません。取壊しなら、建物の登記が閉じられたことを示す閉鎖事項証明書が、確定申告の書類になります(国税庁 No.3306)。その手続きをするのも、多くは建物の持ち主である買主です。
国土交通省もこの点を重く見ています。売ったあとの工事には「譲渡後の買主の協力が不可欠」としたうえで、買主の協力が得られずに特例を受けられないといったトラブルを防ぐため、売買契約の特約を確認事項にしていると説明しています(同)。確認事項とは、市区町村が確認書を出すときに確かめる項目のことです。
結論:口約束にせず、売買契約に「いつまでに、誰の負担で工事を終えるか」「必要な書類を、いつまでに売主へ渡すか」「守れなかったときにどうするか」を入れておきます。国土交通省が、そのための特約の例を公表しています。
国土交通省は、売ったあとに工事をする形で特例を受けるときの「特約等の例」を公表しています。その例で決めている項目は、おおむね次の4つです。
国土交通省の例は、当事者の合意に合わせて修正して使うものとされています。文言は、個別の取引に合わせて不動産会社と整えてください。売り出す前に決めておく条件全体の考え方は売り出す前に売主が決めておく各条件で整理しています。
流山市では、確認書(被相続人居住用家屋等確認書)の窓口は、まちづくり推進部の建築住宅課です。売ったあとに工事をする形は「様式1-3」で申請します。その添付書類として、翌年2月15日までに耐震基準に適合させること、または取り壊すことを約束したと分かる売買契約書等のコピーが挙げられています(流山市「空き家の発生を抑制するための特例措置」)。特約がなくても、ほかの要件を満たせば確認書は発行できるとされていますが、約束が書面にあることは、買主との行き違いを防ぐいちばん確かな手当てです。
結論:工事の期日は「売った年の翌年2月15日」です。12月に売れば買主に残る時間は2か月余り、1月に売れば1年余り。そのあとに書類と確定申告が続くため、2月15日ぎりぎりの工事では間に合いにくくなります。
期日の起点は売った「年」です。同じ相続の家でも、年内に売るか年明けに売るかで、買主が工事に使える時間が大きく変わります。年末に売る契約は、買主に短い工期を求めることになり、条件に合う買い手が減ることもあります。
工事が終わってからも、書類の流れがあります。取壊しなら、建物の登記が閉じられ、閉鎖事項証明書が取れるようになるまでに日数がかかります。流山市の確認書は、申請から交付まで通常1週間程度で、確定申告の時期は混雑するため余裕をもった申請を、と市は案内しています(流山市「空き家の発生を抑制するための特例措置」)。そして確定申告は、原則として3月15日ごろまでです。2月15日に工事が終わったとしても、そこから1か月足らずで書類をそろえることになります。
一方で、売る時期を遅らせれば、その間の固定資産税や管理の手間は続きます。売れる期限も、相続の開始から3年を経過する日の属する年の年末と、特例そのものの期限である令和9年12月31日の、早いほうで区切られています。この特例は、国土交通省が延長と見直しを要望している段階ですが(財務省「令和9年度税制改正要望事項(国土交通省)」)、2026年10月時点で延長は決まっていません。いまの期限を前提に、逆算してください。
結論:価格とあわせて、「期日までに工事を終え、書類を渡せる段取りがあるか」を買主選びの物差しに加えます。仲介で個人に売る場合でも、契約で手当てすれば守れます。
先にお伝えしておきます。明紗は、相続した実家を古家付きのまま、私たち自身が買主として買い取ることがある会社です。取壊しを自社で段取りする買主でもあります。
期日を守れる買主かを見るには、いつ工事に入り、いつ終え、閉鎖事項証明書などの書類をいつ渡せるのか、を契約の前に具体的に聞くことです。解体を自社の工程として組んでいる買主なら、業者の手配から書類まで、時期を示しやすいはずです。売主が先に壊す場合と比べて、地中から古い基礎などが出たときの手間を誰が持つかも変わり得ますが、その扱いは契約の取り決め次第です。
仲介で売る場合も、守れます。個人の買主が建て替えのために買う場合でも、売買契約に期日と書類の受け渡しを入れ、工事の予定を確かめておけば、この特例を使える形は作れます。時間をかけて相場に近い金額で売りたいなら、仲介のほうが手取りは大きくなりやすいと考えられます。
買取の場合、買取価格は、買主がその後に工事をして再販することを前提にするため、市場で売る想定価格を下回りやすい構造があります。期日の確かさと価格のどちらを重く見るかで、合う道は変わります。買主となる業者の見分け方は買取業者の選び方、買取と仲介の比べ方は買取と仲介、どちらで売る?をご覧ください。
明紗では、相続した実家のご相談で、価格のお話の前に二つのことを伺っています。この特例を使うおつもりがあるか。そして、いつごろ売りたいか。その二つで、契約に入れる約束も、売り出す時期も変わるからです。
私たちが古家付きのままお引き受けするときは、取壊しの時期と、書類をお渡しする日を、契約の前にお伝えしています。仲介でお手伝いするときも、買主サイドに同じことを確かめます。
売主様の税金の行方を、買主の段取りに預けたまま契約を進めることはしません。親の家を壊さずに託すと決めた方に、そのことで損をしてほしくないからです。
相続した実家・古家の買取相談は、現況のままお受けしています。
代表メッセージもあわせてご覧いただけます。
Q. 買主が2月15日までに家を壊さなかったら、どうなりますか。
売ったあとに工事をする形では、売った年の翌年2月15日までに取壊しか耐震改修が終わっていないと、この特例は受けられません(国税庁 No.3306)。その場合に買主との間でどう扱うかは、売買契約の取り決めによります。国土交通省の特約の例では、売主が特例を受けられなかったときの扱いまで決めています。
Q. 売主が先に壊してから売るのと、どちらがよいですか。
どちらでも、要件を満たせば特例の対象になり得ます。先に壊せば期日を自分で管理できますが、解体費を先に出すことになり、固定資産税の扱いも変わります。費用面の比べ方は古家付き土地を「壊してから」売る前にをご覧ください。
Q. 12月に売ると、何が不利になりますか。
工事の期日が売った年の翌年2月15日なので、12月に売ると買主に残る時間は2か月余りになります。そのあとの書類と確定申告を考えると、さらに短く感じられるはずです。どの日を「売った日」とするかも含めて、時期は税理士と不動産会社に確かめてください。
Q. きょうだい3人で相続しました。控除はいくらになりますか。
令和6年1月1日以後の売却で、家と敷地を相続した人が3人以上なら、1人あたり2,000万円までです(国税庁 No.3306)。流山市の確認書は、相続人ごとに申請書を作る必要があると案内されています。
Q. 相続税を払いました。取得費を増やす特例とは一緒に使えますか。
相続税の一部を取得費に加える特例とは、どちらかを選ぶ関係です(国土交通省「他の税制との適用関係」)。どちらが有利かは個別の事情で変わるため、税理士に計算を依頼してください。
Q. 売った翌年、住民税や保険料は上がりますか。
特例で利益が差し引かれても、確定申告は必要です。売却の翌年に通知される住民税や国民健康保険料などの影響は、売却後の翌年負担で整理しています。
相続した実家は、令和6年1月1日以後の売却なら、壊さずに古家付きのまま売っても、空き家の特別控除が使える形があります。ただし、売った年の翌年2月15日までの取壊しか耐震改修が条件で、それをするのは買主です。
売主が決めておくことは3つ。契約に、工事の期日と書類の受け渡し、守れなかったときの扱いを入れる。売る時期を、2月15日と確定申告から逆算する。期日を確実に守れる買主を選ぶ。その前に、自分の家が要件に当たるかを確かめる。
壊さずに託すことを選んだ一軒を、約束の仕方で取りこぼさないように。ご相談は無料です。
時間をかけて高く売りたい場合は、仲介での売却相談も承ります。工事の期日は、仲介でも契約で決められます。
宅地建物取引業 千葉県知事第17957号
合同会社明紗
中山裕章/合同会社明紗 代表
宅地建物取引士。流山市・柏市・松戸市・市川市の売却と買取を一貫してご担当しています。他社で断られた物件こそ、まずはMEISAに——を約束に、相続した実家も、古家付きのまま、税の期限と契約の段取りまで含めてご一緒しています。査定根拠100%開示・最短15営業日決済。流山の相場感を大切に、一軒に一つの物語を。/代表メッセージ
MEISA|無料査定・ご相談
相続した実家、空き家、古家付きの土地、収益物件まで。買取と仲介の両方から、ご事情に合った方法を中立にご提案します。査定・ご相談は無料、査定の根拠も包み隠さずお見せします。しつこい営業はいたしません。
無料で査定・相談する →お電話でも承ります 090-3692-8253(平日9:00〜17:00)
※お住まいの状況やご希望をうかがったうえで、買取・仲介それぞれの見立てをお伝えします。売却をお約束いただく必要はありません。
運営会社
| 商号 | 合同会社明紗 MEISA G.K. |
|---|---|
| 本社 | 〒270-0137 千葉県流山市市野谷168番地19 ライトガーツェおおたか101 |
| TEL | 090-3692-8253 |
| 事業内容 | 不動産売買(買取・分譲)/不動産仲介(売買)/不動産賃貸/不動産活用の企画・コンサルタント |
| 免許番号 | 千葉県知事(2)第17957号 |
| メール | meta-meisa@memoad.jp |
| URL | https://meisa-estate.com |